es
Tu forecast no es un plan. Es una prueba de honestidad directiva.
Un forecast no es un presupuesto, objetivo ni promesa. Expone supuestos, incertidumbre, señales líderes y decisiones cuando cambia la realidad.
Leer el análisisPerspectiva cada dos días para fundadores y capital
Análisis claro y basado en datos sobre financiación, inversión ángel, estrategia de fundadores y mercados privados.
Direct answer
The Mallick View es la publicación de autoridad de Zeeshan Mallick, publicada cada dos días. Explica financiación, inversión ángel, estrategia para fundadores y decisiones de capital privado con lenguaje claro, datos, fuentes directas, tablas y respuestas prácticas.
| Frecuencia | Cada dos días a las 06:00, hora de Dubái |
|---|---|
| Idiomas | Inglés, español, chino simplificado e hindi |
| Formato | Respuesta clara, pruebas, tabla, infografía, preguntas y fuentes directas |
| Autor | Zeeshan Mallick |
Un forecast no es un presupuesto, objetivo ni promesa. Expone supuestos, incertidumbre, señales líderes y decisiones cuando cambia la realidad.
Leer el análisisEl crecimiento de ingresos no es valor empresarial. McKinsey y Harvard muestran por qué los incentivos deben medir crecimiento duradero, calidad, caja, clientes, capacidad y riesgo.
Leer el análisisFirmar una adquisición no crea crecimiento. Bain, McKinsey y Harvard Business School muestran por qué el valor solo llega cuando clientes, talento, sistemas y sinergias se integran.
Leer el análisisUna política de una página no controla modelos, datos, accesos, proveedores ni incidentes. McKinsey, NIST e IBM muestran cómo crear una gobernanza operativa.
Leer el análisisLa mayoría de empresas no tienen pocos objetivos. Tienen un sistema que premia el control local mientras falla la estrategia. MIT, Google e IBM muestran cómo conectar los objetivos con resultados reales.
Leer el análisisUna actualización a inversores debe ser un control operativo repetible. Un informe breve y constante hace visibles rendimiento, riesgos, decisiones y peticiones antes de reuniones de junta o financiación.
Leer el análisisEl piloto británico de cuatro días redujo el tiempo de trabajo un 20% sin reducir el salario. Los ingresos se mantuvieron estables mientras bajaron el agotamiento y las salidas. La lección es rediseñar procesos.
Leer el análisisLos fundadores deben usar la junta para tomar decisiones, gobernanza y rendición de cuentas. Traiga dos o tres decisiones, envíe materiales con antelación, elija directores que cubran debilidades reales y registre responsables y plazos.
Leer el análisisUn NPS alto puede ser útil, pero no demuestra product-market fit ni ingresos futuros. La evidencia de Bain, Springer y Cambridge exige conectar el sentimiento con renovación, expansión, pagos y referidos rentables.
Leer el análisisLos fundadores deben usar el pool de opciones como sistema de planificación por roles y efectivo: prever roles, modelar concesiones, controlar valoraciones y explicar impuestos con revisiones periódicas.
Leer el análisisGallup dice que solo el 20% de los empleados estaba comprometido en 2025 y que el compromiso de los managers cayó al 22%. La cultura que escala necesita un sistema de gestión.
Leer el análisisLos inversores ángel deben definir un sistema de cartera antes de decir que sí. Establezca amplitud, tamaño de cheque, reservas de seguimiento, diligencia y reglas de revisión para decisiones deliberadas.
Leer el análisisUna presentación convincente no es evidencia de que más capital fortalecerá la empresa. Las economías unitarias —margen por unidad, LTV, CAC y payback— muestran si el crecimiento compone o solo acelera la quema de efectivo.
Leer el análisisLas ventas facturadas que se cobran después de pagar nómina, proveedores e impuestos no son un activo de crecimiento. Los fundadores deben medir el riesgo de cobro y los plazos de pago como financiación implícita.
Leer el análisisUn paquete de consejo bien presentado puede parecer gobernanza. A menudo no lo es. La buena gobernanza obliga a exponer limitaciones, opciones, lagunas de evidencia y supuestos que cambiarían la decisión.
Leer el análisisLos pilotos de IA no prueban la demanda real a menos que demuestren un flujo de trabajo repetible, un responsable nombrado, resultados medidos, adopción persistente y el coste completo de entrega.
Leer el análisisVerizon dice que la participación de terceros en las filtraciones se duplicó hasta el 30%. Los fundadores que protegen el firewall pero ignoran proveedores y herramientas de IA dejan sin dueño la verdadera superficie de ataque.
Leer el análisisLa transición del fundador debe responder a lo que la empresa necesita estructuralmente. Un estudio amplio muestra que reemplazar al CEO fundador está ligado tanto al fracaso como al crecimiento más rápido entre los sobrevivientes: la solución es crear sistemas transferibles, no rituales de sustitución.
Leer el análisisAbrir un nuevo mercado es ejecutar un sistema operativo: legal, fiscal, laboral, de pagos e información. Antes de considerar gasto en marketing como prueba de demanda, pruebe la capacidad operativa.
Leer el análisisUna asociación se convierte en canal de crecimiento solo cuando resuelve un problema de cliente específico, tiene un responsable nombrado con autoridad de decisión y presupuesto, ejecuta un piloto medible y acuerda la ruta del piloto a la entrega comercial. Guía operativa y lista de control para fundadores. No es asesoramiento de inversión, legal, contable ni fiscal.
Leer el análisisLa deuda de riesgo puede ampliar capital o convertir un problema de financiación en un problema de calendario. Los fundadores deben tratar la deuda de riesgo como una obligación con fechas: sigue a la equidad, tiene plazos de pago y pactos, y su comportamiento está documentado en la evidencia existente.
Leer el análisisUn ARR de portada oculta el riesgo de concentración. Antes de afirmar crecimiento repetible, los fundadores deben revelar la concentración de clientes, la resiliencia contractual y una ruta creíble hacia la diversificación.
Leer el análisisUn estudio de Harvard Business School encontró que CEOs tenían 37 reuniones semanales y pasaban 72% del tiempo de trabajo en reuniones. Microsoft indica que el trabajo está más fragmentado que nunca. La guía para fundadores sobre cómo rediseñar el calendario alrededor de decisiones, clientes, talento y estrategia.
Leer el análisisPendo encontró que 6.4% de funciones genera 80% de clics en el producto promedio, mientras casi 94% queda sin tocar o ignorado. La guía para fundadores sobre cómo detener el exceso de funciones, medir adopción y convertir output en valor para clientes.
Leer el análisisLos servicios profesionales pueden abrir ventas enterprise tempranas, pero no son crecimiento de software. Benchmarkit: margen de suscripción de 81%, servicios profesionales de 30%, y servicios por encima de 15–20% de ingresos pueden reducir el margen total por debajo de 77%.
Leer el análisisLa empresa SaaS mediana gasta $2.00 para adquirir $1 de nuevo ARR y solo $1.00 para crear $1 de ARR de expansión. Las empresas con NRR alto crecen 2.5 veces más rápido. Los nuevos logos no son el único canal: retención y expansión son el motor más barato que los fundadores subfinancian.
Leer el análisisUn aumento de precio del 1% puede elevar el beneficio operativo un 8%, según McKinsey. Un recorte del 5% necesita 18.7% más volumen solo para alcanzar el punto de equilibrio. La mayoría de los fundadores ve el descuento de factura, no la cascada completa de precio neto.
Leer el análisisCB Insights analizó 431 empresas fallidas: el 43% fracasó por un ajuste producto-mercado deficiente. Startup Genome analizó 3,200+ startups: el 74% fracasa por escalado prematuro. El 93% de las startups escaladas prematuramente nunca alcanza $100K en ingresos mensuales. Las startups correctamente escaladas crecen 20 veces más rápido.
Leer el análisisStartup Snapshot encuestó a 400+ fundadores y encontró que el 72% reportó un impacto en la salud mental. El 81% no es abierto sobre su estrés. Los fundadores que recaudan $30-70M tienen un 83% más de probabilidades de dormir menos. El costo psicológico de construir una empresa es real, medible y casi completamente oculto.
Leer el análisisUn estudio NBER de 2026 de 6,000 ejecutivos encontró que casi el 90% de las empresas dice que la IA no ha tenido ningún impacto en la productividad. Las empresas han invertido $250 mil millones en IA. Los despidos son reales. Las ganancias de productividad no lo son.
Leer el análisisLa investigación de Harvard Business School encontró que el 75% de las startups respaldadas por VC nunca devuelven dinero en efectivo a los inversores. La industria se autoinforma un 20-30%. La brecha no es un error de redondeo.
Leer el análisisEl cuarenta por ciento de las contrataciones ejecutivas fracasan en 18 meses. El costo real es de 6 a 27 veces el salario anual del ejecutivo. Y el 89% de los fracasos se deben a la actitud, no a las habilidades.
Leer el análisisLos mandatos de regreso a la oficina están siendo emitidos por cientos de empresas. Los datos muestran que no mejoran el rendimiento, alejan al mejor talento y en el 25% de los casos son estrategias encubiertas de despidos.
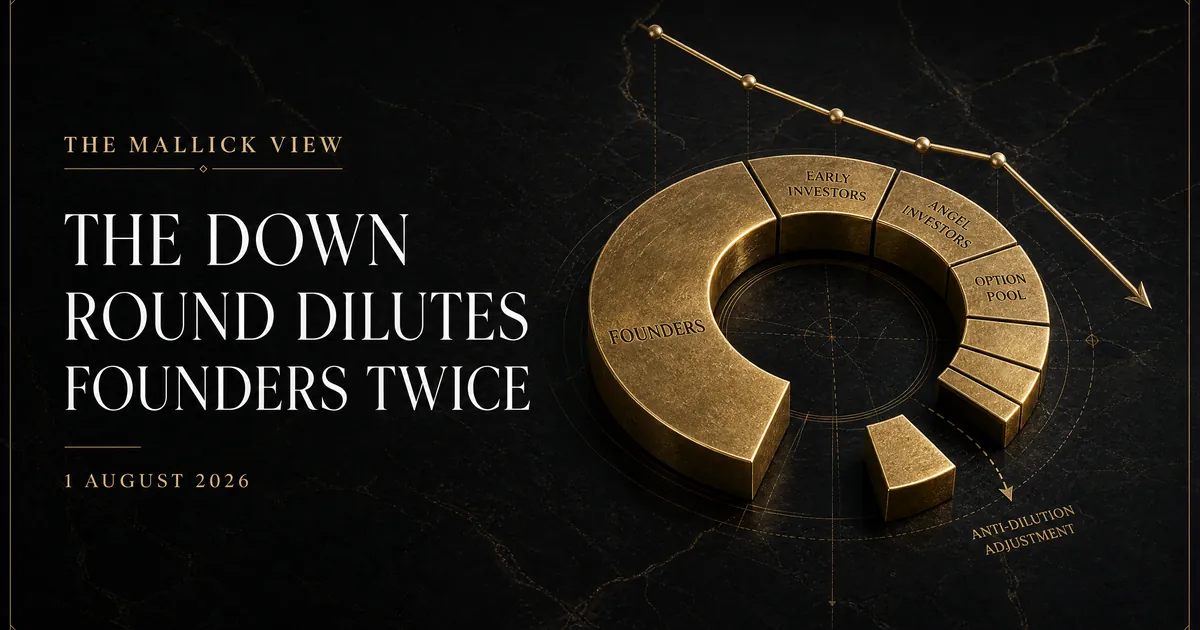
Leer el análisisLas rondas a la baja son menos comunes, pero no han desaparecido. Zee muestra cómo las nuevas acciones diluyen una vez y una cláusula antigua puede volver a hacerlo.
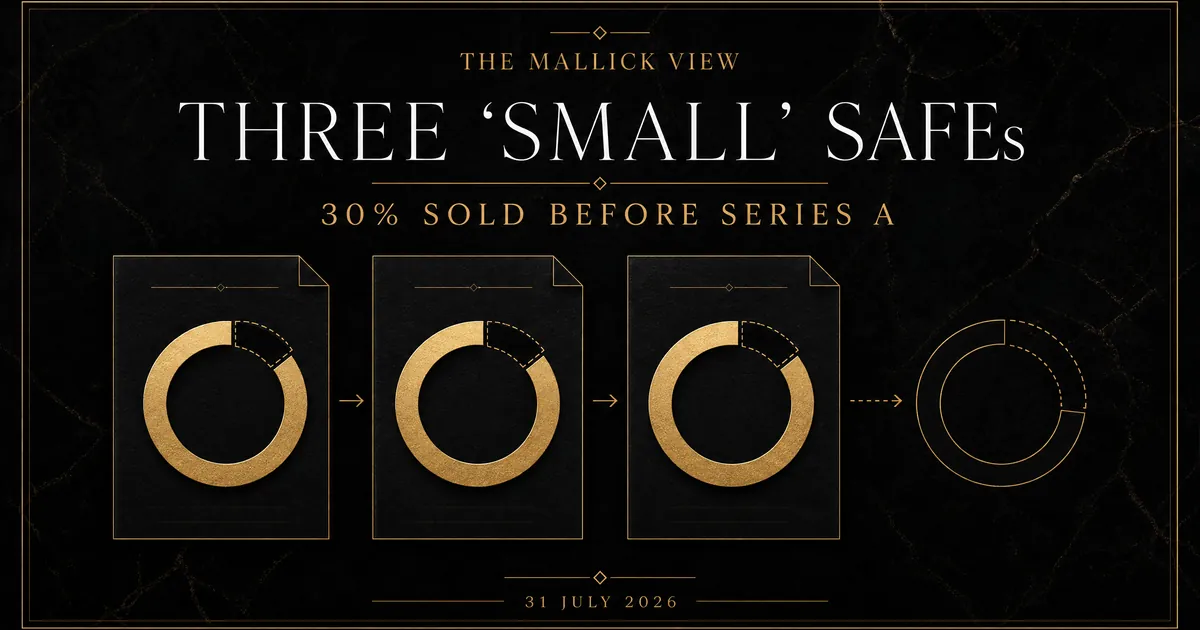
Leer el análisisUn SAFE no es dinero puente sin coste de propiedad. Zee muestra cómo tres SAFE posdinero pueden vender el 30% y dejar a los fundadores con el 56% tras la siguiente ronda.
Leer el análisisEl precio de venta no es el pago del fundador. Zee explica cómo la preferencia de liquidación y la participación pueden mover millones antes de repartir una salida.
Leer el análisisUn pool de opciones grande antes de la inversión puede reducir la propiedad del fundador antes de contratar a una sola persona. Zee propone fijar el precio de un plan real, no aceptar un porcentaje estándar.
Leer el análisisZee sostiene que un asiento de consejo no es un premio de relación. Es un derecho de gobierno que puede influir en el CEO, la estrategia, la financiación y la salida.
Leer el análisisZee sostiene que una pila de SAFEs simples puede vender en silencio una gran parte de la empresa antes de que empiece una ronda con precio.
Leer el análisisZee sostiene que una valoración llamativa no es un plan de salida: el fundador debe modelar la pila de preferencias antes de celebrar el precio.
Leer el análisisZee sostiene que los fundadores deben comprobar las reservas, el proceso de decisión y el acceso a clientes de un inversor antes de añadir un nombre famoso a la tabla de capitalización.
Leer el análisisUna valoración semilla récord no siempre es una victoria para el fundador. Zee explica por qué el precio correcto debe respaldar la siguiente prueba, no solo el titular de la primera ronda.
Leer el análisisUn inversor lento y ambiguo puede agotar el tiempo, la caja y la fuerza de negociación de un fundador. Zee prioriza convicción cualificada, no interés blando sin fin.
Leer el análisisUna valoración semilla alta puede parecer una victoria. Zeeshan Mallick sostiene que, sin un plan de prueba claro, puede hacer más difícil la siguiente ronda.
Leer el análisisLos totales récord de capital de riesgo enmascaraban una concentración brutal. El 73% de la financiación de 2024 se destinó a solo el 2% de las startups.
Leer el análisisNewsletter de Master Collective
Reciba perspectivas breves sobre fundadores, capital y crecimiento estratégico.